NM 1.7Anualidades y amortización con medios tecnológicos
Amortización y anualidades utilizando medios tecnológicos (aplicaciones financieras de la calculadora de pantalla gráfica o de una hoja de cálculo).
Amortización de un préstamo
Amortizar un préstamo consiste en devolverlo mediante pagos periódicos (normalmente mensuales), cada uno de los cuales cubre parte de los intereses generados y parte del capital pendiente. La calculadora de pantalla gráfica y las hojas de cálculo incorporan paquetes financieros (aplicaciones de tipo "Finance" o funciones financieras) que, a partir del capital inicial, el tipo de interés, el número de pagos y la periodicidad, calculan directamente la cuota periódica, el importe que resta por pagar en cualquier momento o el total de intereses pagados.
Anualidades
Una anualidad es una inversión en la que se realizan aportaciones periódicas iguales (por ejemplo, para un plan de ahorro o de jubilación), que generan intereses compuestos a lo largo del tiempo. Igual que con la amortización, el valor final de una anualidad se calcula con los paquetes financieros de la calculadora o de la hoja de cálculo a partir de la aportación periódica, el tipo de interés y el número de periodos. Conocer la fórmula de las anualidades puede ayudar a comprender mejor el concepto, pero no es necesaria para resolver los problemas, que se plantean siempre resolviéndolos con medios tecnológicos.
En los exámenes se supondrá siempre que los pagos (tanto en la amortización como en las anualidades) se realizan al final de cada periodo.
Actividad resuelta
Ana solicita un préstamo de 12 000 € a devolver en 4 años mediante pagos mensuales iguales, con un interés anual del 6 %, compuesto mensualmente. Utiliza la aplicación financiera de tu calculadora para hallar la cuota mensual.
Solución: introduciendo (número de pagos), , (positivo, por ser un capital recibido), y en la aplicación financiera (TVM Solver) de la calculadora, y resolviendo para PMT, se obtiene una cuota mensual € (el signo negativo indica que es un pago).
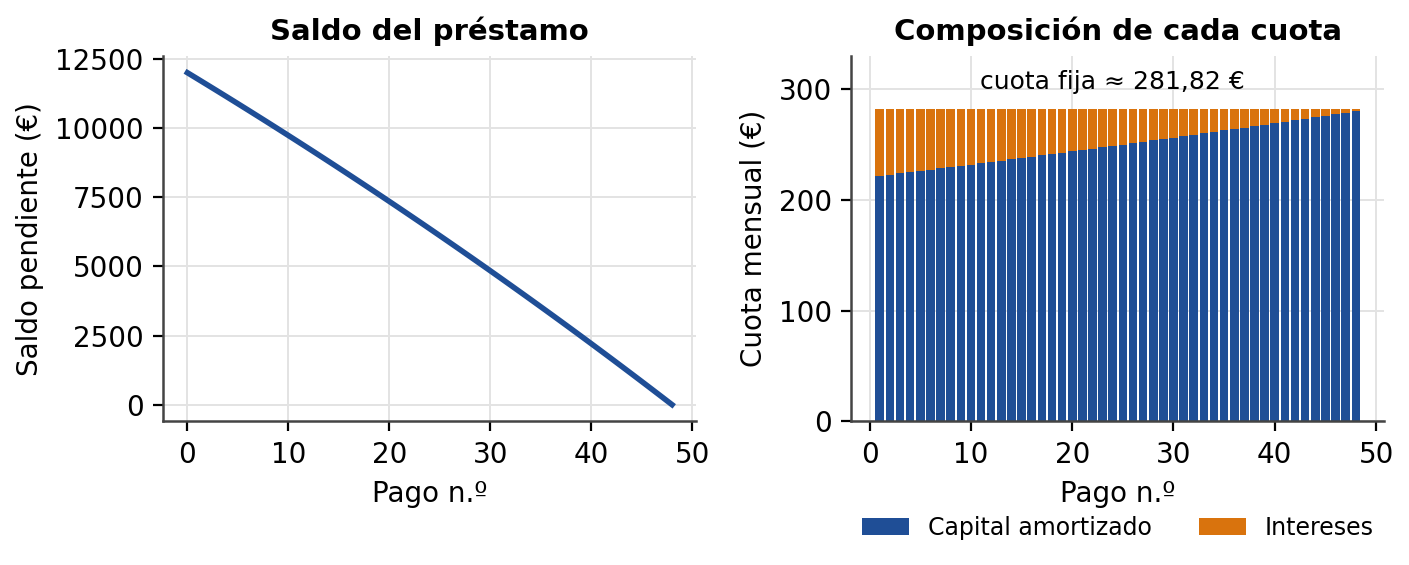
Figura 8. Amortización de un préstamo: evolución de la deuda y composición de cada cuota.
Actividad resuelta
Pedro ingresa 150 € al final de cada mes en un plan de ahorro que ofrece un interés anual del 4 %, compuesto mensualmente. Halla el importe acumulado al cabo de 10 años.
Solución: con , , , y en la aplicación financiera de la calculadora, resolviendo para FV se obtiene un valor final €.
🖩 Recursos tecnológicos
Calculadora CASIO fx-CG50
En MENU → FINANCIAL, F2 (CMPD) permite hallar cualquiera de las magnitudes de una anualidad: n (número total de pagos, es decir, años × pagos por año), I% (tipo nominal anual), PV (cantidad prestada o invertida), PMT (pago periódico), FV (valor final), P/Y y C/Y. Se rellenan los datos conocidos, se sitúa el cursor sobre la incógnita y se pulsa SOLVE (PV y PMT con signos opuestos). Para un préstamo, la opción AMRT (Amortization) calcula, entre dos pagos PM1 y PM2, el saldo pendiente (BAL), los intereses (ΣINT) y el capital amortizado (ΣPRN).
🧩 Anualidades de capitalización
🧩 Anualidades de amortización
✎ Problemas para practicar en clase
Ejercicios básicos para afianzar la teoría de este ítem. Resuélvelos en tu cuaderno.
1. Un préstamo de 15 000 € se devuelve en 5 años con pagos mensuales, al 6 % anual capitalizado mensualmente. Con la aplicación financiera de la calculadora, halla la cuota mensual.
Ver solución
N = 60 ; I% = 6 ; PV = 15 000 ; FV = 0 ; P/Y = C/Y = 12 ⇒ cuota ≈ 289,99 €/mes
2. Con los datos del problema anterior, calcula el total pagado y los intereses totales.
Ver solución
Total pagado = 60 · 289,99 ≈ 17 399,52 € ; intereses ≈ 2399,52 €
3. Se ahorran 200 € al final de cada mes durante 8 años en una cuenta al 3 % anual capitalizado mensualmente. ¿Qué capital se habrá acumulado?
Ver solución
N = 96 ; I% = 3 ; PMT = −200 ; PV = 0 ; P/Y = C/Y = 12 ⇒ FV ≈ 21 669,48 €
4. Una hipoteca de 120 000 € a 20 años, al 4,5 % anual con pagos mensuales: calcula la cuota mensual y los intereses totales.
Ver solución
N = 240 ; I% = 4,5 ; PV = 120 000 ⇒ cuota ≈ 759,18 €/mes ; total ≈ 182 203,02 € ; intereses ≈ 62 203,02 €
5. ¿Qué cantidad hay que ingresar cada mes, al 2,4 % anual capitalizado mensualmente, para reunir 50 000 € en 10 años?
Ver solución
N = 120 ; I% = 2,4 ; FV = 50 000 ⇒ PMT ≈ 369,08 €/mes
6. Con un préstamo de 8000 €, a 3 años y al 7 % anual con pagos mensuales, halla la cuota y el saldo pendiente tras el pago número 12 (usa la tabla de amortización de la calculadora o de una hoja de cálculo).
Ver solución
Cuota ≈ 247,02 €/mes. Saldo pendiente tras 12 pagos ≈ 5517,14 €
7. Compara un préstamo de 10 000 € al 5 % anual devuelto en 3 años con otro devuelto en 5 años: cuota mensual e intereses totales de cada uno. Interpreta el resultado.
Ver solución
3 años (N = 36): cuota ≈ 299,71 €, intereses ≈ 789,52 €. 5 años (N = 60): cuota ≈ 188,71 €, intereses ≈ 1322,74 €. A mayor plazo, cuota menor pero se pagan más intereses